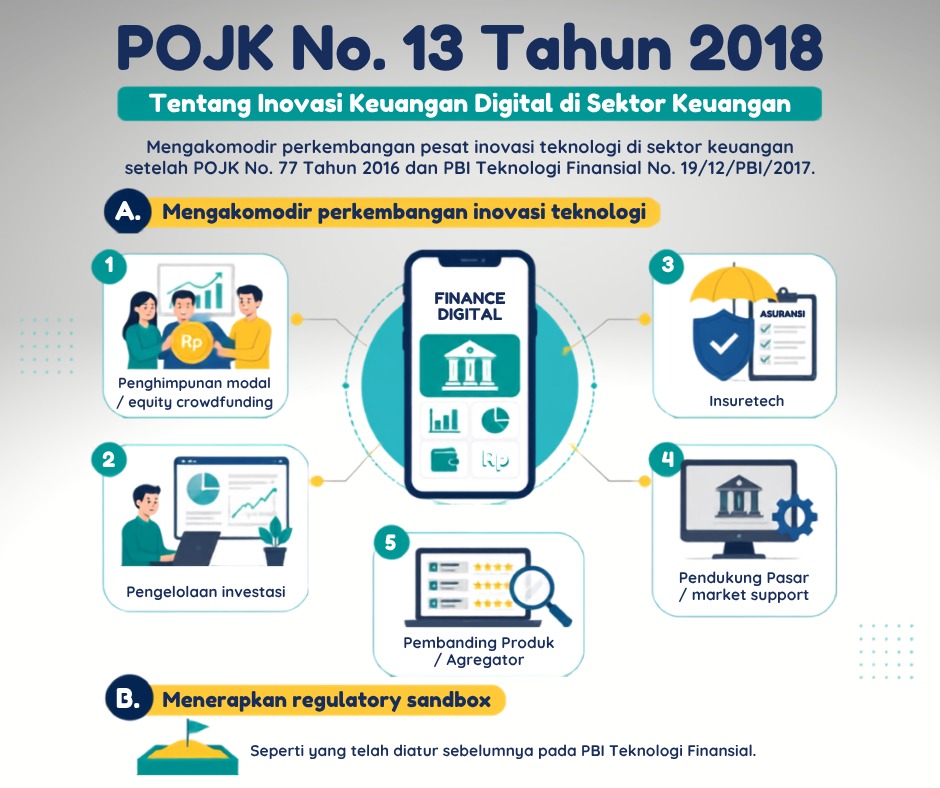
Periode Inovasi Keuangan Digital. Jika pada POJK No. 77 Tahun 2016 Tentang Layanan Pinjam Meminjam Uang
Berbasis Teknologi Informasi (POJK Pinjaman Online) yang merupakan payung hukum
rintisan dalam inovasi teknologi di sektor keuangan yang baru terbatas pada
pengaturan pemanfaatan teknologi informasi khusus pinjaman online dan
selanjutnya pada Peraturan Bank Indonesia No.19/12/PBI/2017 tentang
Penyelenggaraan Teknologi Finansial (PBI Teknologi Finansial) merupakan
pengaturan sebatas kewenangan Bank Indonesia yang sifatnya jauh lebih umum dan
tidak terbatas pada pinjaman online semata namun telah berupaya menjangkau
seluruh sektor keuangan yang memanfaatkan teknologi informasi namun sebatas
yang bersinggung dengan sistem pembayaran.
Periode ini ditandai dengan terbitnya POJK
No. 13 Tahun 2018 Tentang Inovasi Keuangan Digital Di Sektor Keuangan (POJK
IKD). POJK IKD diterbitkan untuk menjawab perkembangan inovasi teknologi di
sektor keuangan yang begitu pesat mendahului pengaturan yang telah ada, yakni:
POJK Pinjaman Online dan PBI Teknologi Finansial.
Sebelum terbitnya POJK IKD banyak inovasi
teknologi yang sudah beroperasi di sektor keuangan namun tidak masuk dalam
kriteria atau ruang lingkup yang diatur dalam POJK Pinjaman Online dan PBI
Teknologi Finansial. Sebagai contoh:
1. Penghimpunan modal / equity crowdfunding
yang tidak termasuk dalam kriteria pinjam meminjam uang dalam POJK Pinjaman
Online karena berupa patungan modal atau investasi dengan menggunakan platform.
2. Pengelolaan investasi yang menggunakan
inovasi teknologi untuk mempermudah investor dalam menginvestasikan dananya
dalam reksa dana atau saham tertentu dengan menggunakan algoritma. Jelas tidak
masuk dalam kriteria pinjam meminjam sebagaimana POJK Pinjaman Online.
3. Insuretech yang sederhananya merupakan
penggunaan inovasi teknologi di sektor asuransi yang memudahkan perusahaan
asuransi untuk memasarkan dan menutup perjanjian asuransi secara online. Ini
juga tidak termasuk dalam kriteria
pinjam meminjam sebagaimana POJK Pinjaman Online dan kriteria sistem pembayaran
sebagaimana PBI Teknologi Finansial.
4. Pendukung Pasar atau market support yang
tidak menyalurkan dana dan tidak masuk dalam sistem pembayaran, namun sebatas
penerapan inovasi teknologi di sektor keuangan yang mempermudah Lembaga Jasa
Keuangan untuk melakukan credit scoring terhadap calon nasabah.
5. Pembanding Produk atau Agregator yang tidak
menyalurkan dana sebagaimana dimaksud dalam POJK Pinjaman Online dan tidak
terkait sistem pembayaran sebagaimana dimaksud PBI Teknologi Finansial tetapi
sebatas membantu calon konsumen / pengguna jasa di sektor keuangan untuk dapat
membandingkan produk keuangan yang ditawarkan oleh beberapa Lembaga Jasa
Keuangan.
Dikarenakan berkembang pesatnya ruang lingkup
inovasi teknologi di sektor keuangan diatas maka agar dapat memberikan manfaat
sebesar-besarnya untuk kepentingan masyarakat diperlukan pengaturan agar
menghasilkan inovasi keuangan digital yang bertanggung jawab, aman,
mengedepankan perlindungan konsumen dan memiliki risiko yang terkelola dengan
baik.
Hal ini terlihat dalam Pasal 3 POJK IKD yang
memperluas ruang lingkup inovasi teknologi sektor keuangan yang sebelumnya
hanya sebatas pada pinjaman online, menjadi juga meliputi:
a. penyelesaian transaksi;
b. penghimpunan modal;
c. pengelolaan investasi;
d. penghimpunan dan penyaluran dana;
e. perasuransian;
f. pendukung pasar;
g. pendukung keuangan digital lainnya;
dan/atau
h. aktivitas jasa keuangan lainnya.
POJK IKD juga mengakui dan menerapkan
regulatory sandbox sebagaimana diatur pada Pasal 7 s. d Pasal 13 yang
sebelumnya tidak diatur dalam POJK Pinjaman Online tapi sudah diatur dalam PBI
Teknologi Finansial.
Terkait pemantauan terhadap Penyelenggara maka
POJK IKD ini mengatur:
1. OJK sebagai otoritas yang berwenang
melakukan pemantauan terhadap Penyelenggara yang tercatat dan terdaftar di OJK.
2. Kewajiban penerapan prinsip pemantauan
mandiri oleh Penyelenggara.
3. Kewajiban Penyelenggara untuk memiliki
perangkat yang dapat meningkatkan efisiensi dan kepatuhan atas proses
pemantauan yang akan dilakukan oleh OJK.
Berdasarkan POJK IKD ini pula OJK
diperkenalkan Pusat IKD yang secara kelembagaan dapat diciptakan oleh OJK
melalui koordinasi dan/atau kerja sama dengan otoritas lain di dalam negeri,
pemerintah pusat dan pemda, asosiasi fintech dan pusat inovasi diluar OJK,
pakar dan akademisi, otoritas di negara lain, organisasi internasional,
dan/atau lembaga internasional.
Terakhir, dilihat dari periode waktu
penerbitannya setelah POJK Pinjaman Online dan setelah PBI Teknologi Finansial
maka POJK IKD dapat dikatakan sebagai periode jembatan antara era “penerapan
teknologi informasi dalam pinjaman online” yang pengaturannya baru sebatas pada
peraturan OJK dan era “inovasi teknologi di sektor keuangan” yang pengaturannya
telah mendapatkan kedudukan hukum yang lebih tinggi yakni pada tingkat
undang-undang melalui UU No. 4 Tahun 2023 Tentang Pengembangan Penguatan Sektor
Keuangan (UU P2SK).
#inovasikeuangandigital #ikd #itsk
#inovasiteknologisektorkeuangan #uup2sk
—
Disclaimer: artikel ini adalah pendapat hukum
pribadi atas ketentuan yang belum terikat dan belum diterapkan pada
peristiwa/fakta hukum tertentu. Pendapat hukum yang berbeda sangat mungkin
diberikan atas ketentuan yang sama yang diberikan oleh sarjana / praktisi /
ahli hukum lain terlebih setelah diikat dan diterapkan pada peristiwa/fakta
hukum tertentu.