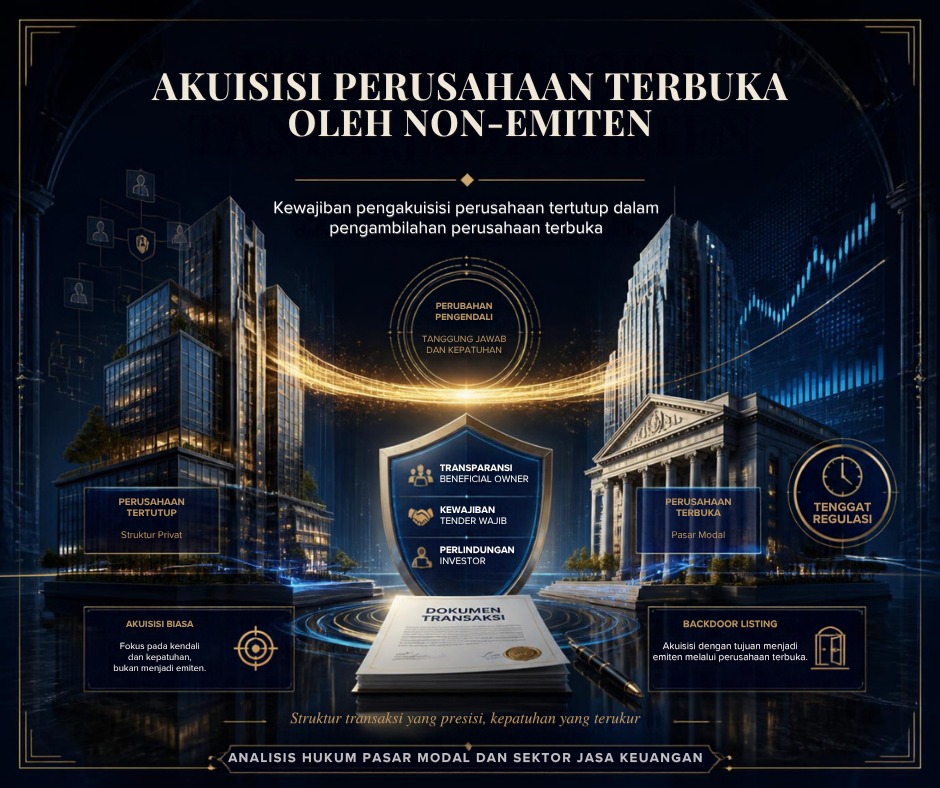
Akuisisi emiten
oleh perusahaan yang bukan emiten diatur terutama dalam POJK 9/POJK.04/2018
tentang Pengambilalihan Perusahaan Terbuka (POJK 9/2018) dan Pasal 125 UU
40/2007 tentang Perseroan Terbatas (UUPT). Sederhananya, siapa pun pembelinya,
selama pembelian itu membuat pengendali emiten berganti, aturan pasar modal
ikut berlaku.
Yang Dimaksud Pengambilalihan
Pasal 1 angka 5
POJK 9/2018 menyebut pengambilalihan sebagai:
“tindakan baik
langsung maupun tidak langsung, yang mengakibatkan perubahan Pengendali
Perusahaan Terbuka.”
Ukurannya
perubahan pengendali, bukan sekadar jual beli saham. Pengendali menurut Pasal 1
angka 4 adalah Pihak yang:
“a. memiliki
saham Perusahaan Terbuka lebih dari 50% (lima puluh persen) dari seluruh saham
dengan hak suara yang telah disetor penuh; atau
b. mempunyai
kemampuan untuk menentukan, baik langsung maupun tidak langsung, dengan cara
apapun pengelolaan dan/atau kebijakan Perusahaan Terbuka.”
Jadi
pengendalian bisa terjadi di bawah 50%. Penjelasan Pasal 2 memberikan contoh:
perjanjian dengan pemegang saham lain, kewenangan menunjuk atau mengganti
sebagian besar direksi dan komisaris, atau kemampuan menguasai suara mayoritas
dalam rapat direksi.
Soal siapa
pembelinya, Pasal 125 ayat (2) UUPT menyatakan “Pengambilalihan dapat dilakukan
oleh badan hukum atau orang perseorangan.” POJK 9/2018 juga memakai istilah
“Pihak”, yang mencakup orang perseorangan, perusahaan, usaha bersama, asosiasi,
dan kelompok yang terorganisasi. Perusahaan non-emiten jelas termasuk.
Yang Berbeda Bila Pengakuisisi Bukan Emiten
Kewajiban
intinya sama dengan pembeli mana pun. Ada beberapa titik yang khas bagi pembeli
non-emiten.
Pertama, Soal
Media Pengumuman. Pengumuman negosiasi,
pengambilalihan, dan tender wajib boleh melalui situs web Bursa Efek, tetapi
Penjelasan Pasal 4 ayat (2) huruf b menyatakan hal itu:
“dapat dilakukan
dalam hal Pihak yang melakukan Pengambilalihan adalah Perusahaan Terbuka.”
Pengakuisisi
non-emiten praktis hanya punya jalur surat kabar harian berbahasa Indonesia
yang berperedaran nasional, dengan tembusan ke emiten target, OJK, dan Bursa
Efek.
Kedua, Soal RUPS. Pasal 9 POJK membebaskan emiten target dari kewajiban RUPS. Pasal
10 membebaskan RUPS bagi pengakuisisi yang berstatus Perusahaan Terbuka. Untuk
pengakuisisi non-emiten, Pasal 10 diam, sehingga yang berlaku adalah UUPT.
Pasal 125 ayat (4) menyatakan bahwa bila pengambilalihan dilakukan oleh badan hukum
berbentuk Perseroan, direksinya harus bertindak “berdasarkan keputusan RUPS”
dengan kuorum sesuai Pasal 89. Dapat saya tafsirkan, pengakuisisi berbentuk PT
tetap membutuhkan persetujuan RUPS-nya sendiri.
Ketiga, Soal
Transparansi Pembeli. Pengumuman pengambilalihan
wajib memuat penerima manfaat, yang menurut penjelasan Pasal 7 ayat (2) huruf e,
yang dalam praktiknya dikenal sebagai beneficial owner. Pengumuman
tender wajib juga memuat susunan pemegang saham dan pengurus pembeli, serta
pernyataan bahwa pembeli “memiliki dana yang cukup” beserta sumber dananya.
Berlapisnya struktur holding tidak menyembunyikan siapa di ujungnya.
Tender Wajib Dan Tenggatnya
Setelah
pengambilalihan terjadi, pengendali baru wajib melakukan penawaran tender wajib
atas sisa saham publik, kecuali untuk kategori tertentu. Misalnya, saham
pemegang saham yang menjual langsung kepadanya, atau saham Pemegang Saham
Utama. Kalender kewajibannya ketat:
a.
pengumuman pengambilalihan dan
pemberitahuan ke OJK paling lambat 1 hari kerja setelah pengambilalihan (Pasal
7 ayat 1 huruf a);
b.
dokumen tender wajib ke OJK
paling lambat 2 hari kerja setelah pengumuman itu (Pasal 12 ayat 3);
c.
pengumuman tender wajib paling
lambat 2 hari kerja setelah OJK menyatakan pengendali baru dapat mengumumkan
(Pasal 13 ayat 3);
d.
tender berjalan 30 hari,
dimulai sehari setelah pengumuman, dan pembayaran paling lambat 12 hari setelah
tender berakhir (Pasal 14); dan
e.
laporan hasil ke OJK paling
lambat 5 hari kerja setelah penyelesaian (Pasal 16).
Untuk saham yang
tercatat, harga paling rendah adalah harga rata-rata dari harga tertinggi
harian selama 90 hari terakhir, atau harga pengambilalihan yang sudah
dilakukan, mana yang lebih tinggi. Penjelasannya menegaskan 90 hari itu hari
kalender.
Bila setelah
tender wajib pengendali baru memegang lebih dari 80%, ia wajib mengalihkan
kembali saham ke masyarakat sehingga publik memegang paling sedikit 20%, dalam
paling lama 2 tahun. Penjelasan umum POJK menyebut alasan batas waktu tersebut:
praktik perpanjangan refloat berkali-kali di masa peraturan lama membuat
prosesnya menjadi tidak pasti.
Akuisisi Biasa dan Backdoor Listing: Apa Bedanya?
Akuisisi emiten
oleh perusahaan tertutup sering disamakan dengan backdoor listing.
Keduanya beririsan, tetapi tidak identik. Akuisisi adalah mekanismenya,
sedangkan backdoor listing adalah tujuannya.
Pengakuisisi
bisa mengambil alih emiten sekadar sebagai investasi atau untuk memperluas
bisnis, sementara usaha emiten tetap berjalan seperti semula. Itu akuisisi
biasa.
Istilah backdoor
listing dipakai bila tujuan utamanya membuat bisnis perusahaan tertutup
berstatus tercatat di bursa tanpa melalui penawaran umum perdana (IPO).
Caranya, pengakuisisi mengambil alih emiten yang sudah tercatat, lalu
memasukkan bisnis atau asetnya ke emiten itu, misalnya lewat penambahan modal
dengan setoran saham atau aset, atau lewat pembelian aset. Hasilnya, emiten
yang semula menjalankan bisnis lain pada dasarnya menjadi wadah bisnis milik pengakuisisi.
Perbedaannya
bisa dirangkum sebagai berikut:
a.
akuisisi biasa berhenti pada
beralihnya pengendalian, sedangkan backdoor listing berlanjut dengan
masuknya bisnis atau aset pengakuisisi ke emiten;
b.
pada akuisisi biasa bisnis
emiten umumnya berjalan seperti semula, sedangkan pada backdoor listing
bisnis emiten bergeser atau tergantikan; dan
c.
pada akuisisi biasa tujuannya
menguasai atau berinvestasi, sedangkan pada backdoor listing tujuannya
memperoleh status tercatat tanpa IPO.
Dari sisi norma,
saya tidak menemukan istilah “backdoor listing” didefinisikan dalam POJK
9/2018 maupun UUPM. Konsepnya belum diatur secara eksplisit dalam peraturan
perundang-undangan Indonesia, tetapi tetap dikualifikasikan sebagai
pengambilalihan yang tunduk pada POJK 9/2018 bila mengakibatkan perubahan
pengendali.
Menurut hemat
saya, transaksinya baru tunduk pada aturan ketika dipecah menjadi
bagian-bagiannya. Bagian pertama adalah pengambilalihan yang mengubah
pengendali, sehingga berlaku kewajiban pengumuman dan tender wajib menurut
POJK 9/2018. Bagian kedua adalah pemasukan bisnis atau aset ke emiten.
Bagian ini bisa masuk ke POJK 17/POJK.04/2020 tentang Transaksi Material dan
Perubahan Kegiatan Usaha, yang pengertian perubahan kegiatan usahanya mencakup
penambahan kegiatan usaha yang belum ada, pengurangan kegiatan usaha yang telah
dijalankan, hingga penggantian seluruh kegiatan usaha yang sudah dijalankan.
Bila pihak yang memasukkan bisnisnya adalah pengendali baru sendiri, bagian ini
juga bisa masuk ke POJK 42/POJK.04/2020 tentang Transaksi Afiliasi dan
Transaksi Benturan Kepentingan. Pasal 11 dan Pasal 31 POJK 9/2018 sendiri
mengarahkan ke ketentuan-ketentuan tersebut.
Di sinilah
pertanyaan terbukanya. Tidak ada satu pasal pun yang menilai rangkaian itu
sebagai satu kesatuan backdoor listing. Apakah pengambilalihan,
penambahan modal, dan pemasukan aset yang dilakukan berurutan oleh pihak yang
sama perlu dinilai bersama, atau dinilai satu per satu, tidak dijawab oleh POJK
9/2018. Saya juga belum memeriksa aturan pencatatan Bursa, sehingga bagian itu
perlu dicek tersendiri.
Titik yang Berpotensi Ditafsirkan Berbeda
Pertama,
Penunjukan Pihak Lain. POJK 9/2018 mengizinkan
pengendali baru menunjuk Pihak lain untuk melakukan tender wajib atas namanya.
Pihak itu harus dimiliki pengendali baru lebih dari 50%, langsung maupun tidak
langsung. Pihak tersebut “wajib melaksanakan seluruh prosedur”. Bagi pengakuisisi
non-emiten yang lazimnya bergerak lewat perusahaan berbentuk SPV, ini penting.
Namun POJK tidak menjawab apakah kewajiban dan tanggung jawab pengendali baru
di ujung struktur ikut gugur atau tetap melekat bila SPV lalai. Pasal 33 memang
membuka sanksi kepada Pihak yang melakukan pelanggaran “termasuk Pihak yang
menyebabkan terjadinya pelanggaran”, tetapi tidak menyebut pengendali baru yang
menunjuk SPV secara eksplisit.
Kedua,
Pengecualian Pengambilalihan Tidak Langsung. Pasal
27 membebaskan kewajiban pengambilalihan dan tender wajib atas emiten target
bila akuisisinya dilakukan tidak langsung “melalui Perusahaan Terbuka lain” dan
kontribusi pendapatan emiten target terhadap “Perusahaan Terbuka lain” kurang
dari 50%. Yang disebut hanya perusahaan terbuka. Menurut hemat saya, bila
jalurnya melalui holding yang bukan perusahaan terbuka, pengecualian ini tidak
tersedia, dan tender wajib atas emiten di bawahnya tetap harus dilakukan. Ini
titik yang layak dikonfirmasi ke OJK sebelum struktur akuisisi dikunci.
Ketiga,
Ukuran Refloat. Pasal 21 ayat (1) memakai ukuran
tetap: publik minimal 20% dari modal disetor. Ayat (2) mengatur pengalihan
“paling sedikit sebesar persentase saham yang diperoleh pada saat pelaksanaan
Penawaran Tender Wajib.” Bila hanya sedikit pemegang saham publik yang menjual
dalam tender, ukuran ayat (2) bisa jauh lebih kecil daripada ukuran ayat (1).
Belum jelas mana yang menjadi patokan ketika keduanya menghasilkan angka yang berbeda.
Keempat,
Sektor Tertentu. Pasal 3 menyatakan bahwa bila
peraturan sektor punya kriteria pengendali yang berbeda, kriteria yang berlaku
dalam penerapan POJK ini tetap Pasal 1 angka 4. Penjelasannya menyebut
perbankan, asuransi, dan pembiayaan. Pasal 9 sendiri mengakui bahwa RUPS tetap
bisa dipersyaratkan oleh peraturan sektoral dari Emiten yang diambil alih. Pengakuisisi
non-emiten yang mengincar emiten perbankan misalnya, tidak cukup hanya membaca
POJK ini. Di luar itu, transaksi tetap perlu dicek terhadap kewajiban
notifikasi persaingan usaha ke KPPU dan persetujuan sektoral, yang tidak
dibahas di sini.